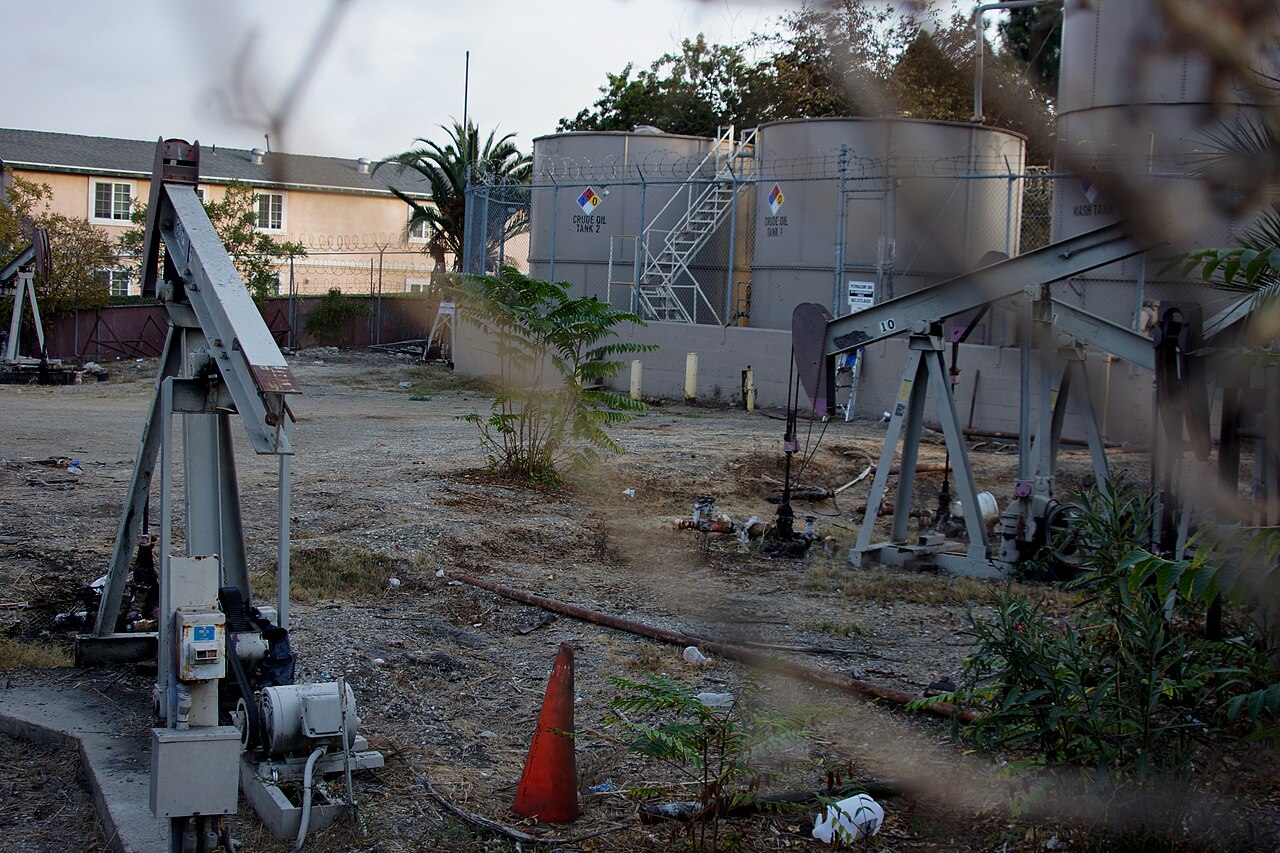
Brent-Rohöl-Futures kletterten am Montag über 85 $ je Barrel, nachdem russische Angriffe auf ukrainische Energieinfrastruktur und eskalierende Nahost-Spannungen globale Lieferketten bedrohten – Energie-Aktien profitieren, inflationssensitive Werte in Europa und USA geraten unter Druck, engere Marktbilanzen zeichnen sich ab.
Brent-Öl-Marktimpact: Energie-Aktien & Inflations-Transmission
Die gleichzeitige Eskalation an zwei kritischen Energiefronten – russische Angriffe auf ukrainische Raffineriekapazitäten und Huthi-Drohungen für Schifffahrtsrouten im Roten Meer nahe der Straße von Hormuz – hat einen strukturellen Risikoaufschlag in die Rohöl-Benchmarks eingespeist. Europäische Raffinerien sehen sich akut ausgeweiteten Diesel-Crack-Spreads gegenüber, da russische Produktexporte schrumpfen, während asiatische Käufer VLCCs um das Kap der Guten Hoffnung umleiten, was 10-14 Tage zusätzliche Transitzeit bedeutet und die effektive globale Ölangebotselastizität verknappt.
"Märkte preisen einen doppelten Angebots-Schock ein: physische Störungen durch russische Infrastrukturschäden und logistische Reibungsverluste durch Rote-Meer-Umleitungen. Das ist kein transienter geopolitischer Lärm – es ist eine Neukalibrierung der Reservekapazitäts-Annahmen, die Brent bis über Q1 hinweg über 85 $ halten könnte", sagte ein Senior-Rohstoffstratege einer großen europäischen Investmentbank.
Die Transmission auf Aktienmärkte ist bifurkiert. Integrierte Majors (Shell, TotalEnergies, BP) profitieren von Upstream-Cashflow-Upside, während europäische Industriewerte und Airlines Margendruck durch höhere Kerosin- und Dieselkosten absorbieren. US-Schieferöl-Produzenten gewinnen Preissetzungskraft, stehen aber vor regulatorischen Hürden, die rasche Angebotsausweitung limitieren. Die OPEC+-Reservekapazität – bereits nahe Mehrjahrestiefs – lässt minimalen Puffer für weitere Ausfälle.
Kernpunkte für Energie-Sektor-Anleger
- Beobachten Sie wöchentlich russische Raffinerieprodukt-Exportdaten – Diesel-Cracks über 30 $/Barrel signalisieren anhaltende strukturelle Verknappung.
- Achten Sie auf VLCC-Frachtraten auf Nahost-Asien-Routen; anhaltende Erhöhung bestätigt Persistenz logistischer Flaschenhälse.
- Erwarten Sie, dass OPEC+ freiwillige Kürzungen bis zur März-Sitzung beibehält, Angebotsausweitung aufschiebt, bis physische Bilanzen klarer sind.
- Absichern Sie Downstream-Exposure via Long Energie-Aktien / Short europäische Industriewerte Paar, um Crude-Beta von Nachfragezerstörungsrisiko zu isolieren.
Häufige Fragen (FAQ)
Erhöht OPEC+ die Förderung wegen Russland & Rotes Meer?
OPEC+ wird vor der März-2024-Sitzung wahrscheinlich keine Förderausweitung beschleunigen. Die Gruppe priorisiert Marktanteilsverteidigung über Preiszielsetzung, und aktuelle Reservekapazität konzentriert sich auf Saudi-Arabien und VAE – beide vorsichtig, einen Markt mit unsicherer Nachfragetrajektorie zu fluten.
Wie wirken Umleitungs-Kosten am Roten Meer auf Dieselpreise?
Kap-der-Guten-Hoffnung-Umleitungen addieren 3-5 $/Barrel zu gelieferten Dieselkosten in Europa und 2-4 $/Barrel in Asien durch längere Reisen und höhere Frachtraten. Dies wirkt effektiv als Steuer auf Destillatverbraucher, stützt Crack-Spreads und importierte Inflation – besonders relevant für EZB-Leitzinsentscheidungen und DAX-Schwergewichte im Transportsektor.
Quellen
- ICE Brent Crude Futures Daten, 15.01.2024
- IEA Oil Market Report, Januar 2024
- OPEC+ Monthly Oil Market Report, Januar 2024
- Bloomberg Terminal: VLCC Frachtraten, Diesel Crack Spreads
- Refinitiv Eikon: Russische Raffinerieprodukt-Exporte