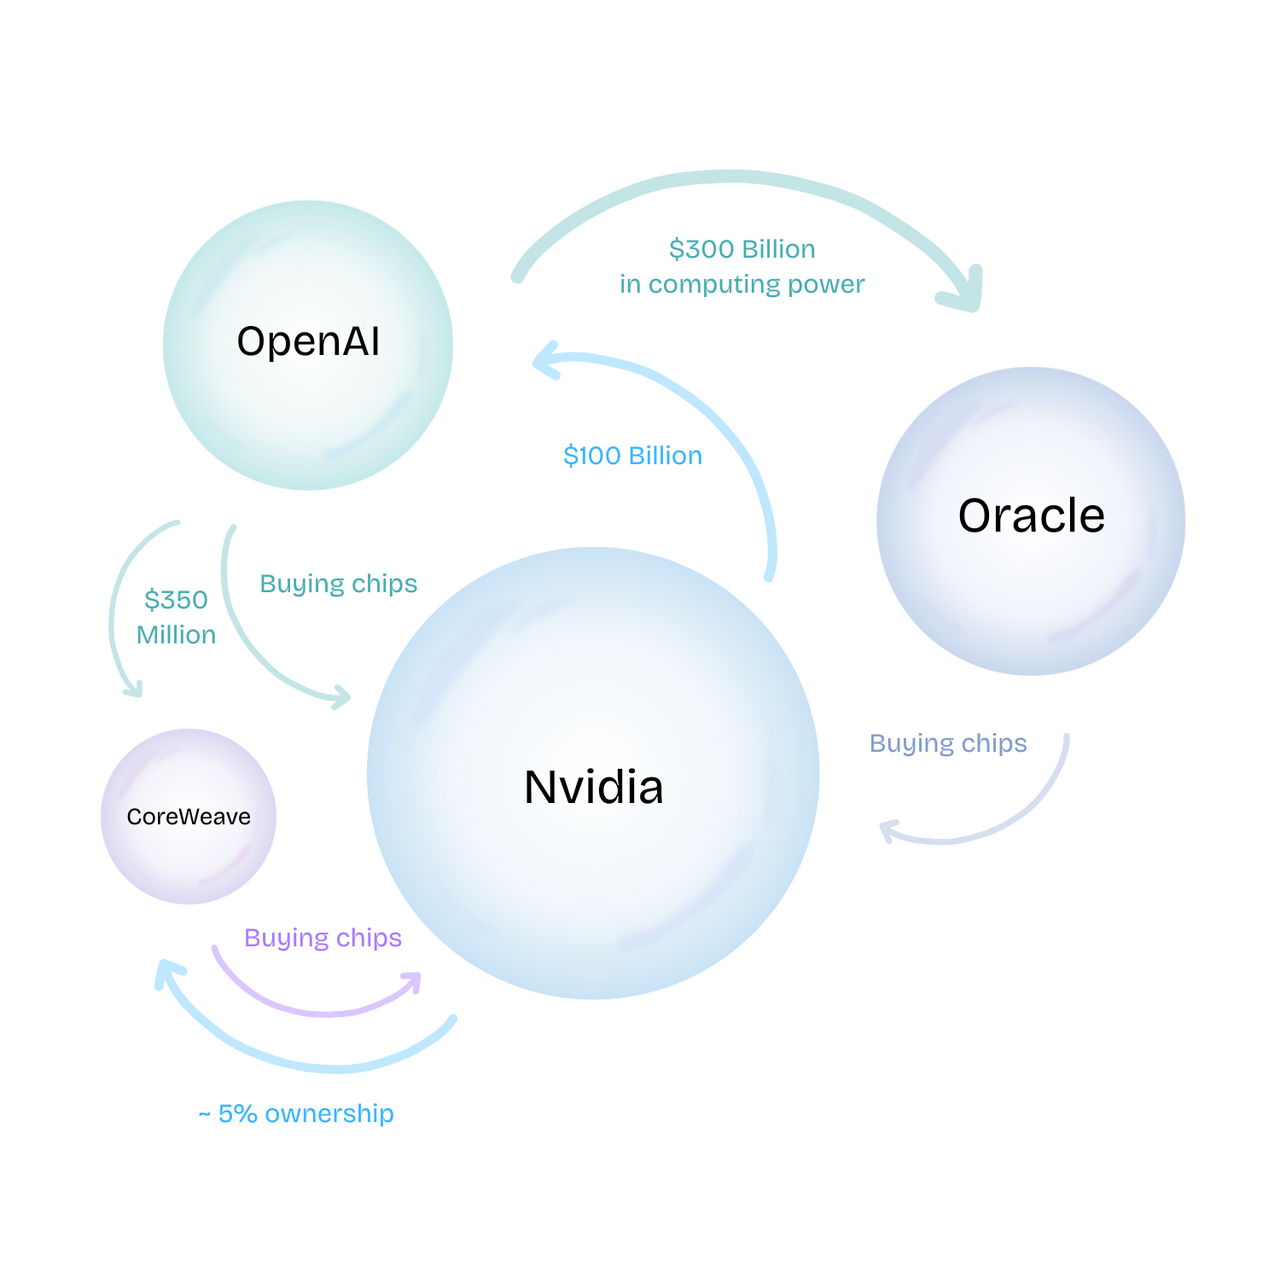
Der KI-getriebene Momentum-Trade löst sich am Mittwoch gewaltsam auf: Der Nasdaq 100 verliert 2,1 %, während 10-jährige US-Treasury-Renditen um 12 Basispunkte auf 4,18 % fallen. Die Rotation signalisiert wachsende Skepsis gegenüber nahen KI-Monetarisierungszeiträumen und schürt Rezessionsängste an globalen Märkten.
KI-Abbau: Auswirkungen auf Mega-Cap-Tech-Bewertungen & DAX
Der aktuelle Ausverkauf spiegelt einen gewaltsamen Abbau des Momentum-Faktors wider, der Kapital in einen engen Kreis von Halbleiter- und Hyperscaler-Werten konzentrierte. Mit vorwärts gerichteten KGV-Multiplikatoren der "Magnificent Seven" nahe 30x bietet die Aktienrisikoprämie unzureichenden Puffer gegen Bewertungskompression, falls Umsatzkonvertierung hinter Kapitaleinsatzzyklen zurückbleibt. Treasury-Duration profitierte von fallenden Realrenditen, was auf Wachstumssorgen statt reiner Inflationsumpreisung hindeutet.
Cross-Asset-Korrelationen bestätigen den Risk-off-Impuls: Der Dollar-Index stärkte sich, während Kupfer und Aluminium nachgaben – das untergräbt die KI-Infrastruktur-Nachfrage-These für Industriemetalle. Dies deckt sich mit jüngsten Analysen, wie geopolitische Reibung um KI-Souveränität die Rohstoffintensität dämpfen könnte, selbst wenn Rechenzentrumsausbauten weiterlaufen.
"Märkte preisen einen Doppelschock ein: Der KI-Capex-Superzyklus ist front-loaded, die Umsatzwende aber back-loaded. Diese Lücke schafft ein Luftloch für duration-sensitive Aktien. Der Treasury-Rally ist keine Flucht in Qualität – es ist ein Duration-Hedge gegen Enttäuschung bei den Gewinnen." — Senior Rates Strategist, Global Macro Desk
Sektorenrotations-Metriken zeigen Kapitalzuflüsse in Versorger und Healthcare – klassische defensive Sektoren mit stabilen Cashflows – während Small-Cap-Breite sich verschlechtert. Die Renditekurve verflachte bullish, da 2-Jahres-Renditen schneller fielen als 10-Jahres – ein Muster, das historisch mit EZB/Leitzins-Pivot-Erwartungen korreliert, nicht mit unmittelbarer Rezessionspreisierung. Die Terminal-Rate-Debatte bleibt jedoch ungelöst; klebrige Dienstleistungsinflation könnte den Spielraum für Zinssenkungen begrenzen, selbst bei Wachstumsverlangsamung.
Emerging-Markets-Exposure fügt Komplexität hinzu. Länder, die an der Halbleiter-Lieferkette hängen – Taiwan, Südkorea – stehen unter zusammengesetztem Druck durch geopolitisches De-Risking und Bestandsabbau. Gleichzeitig verlieren Rohstoffexporteure einen zentralen Nachfrager, falls KI-getriebene Elektrifizierungsprognosen zu optimistisch sind. Die Schnittstelle von KI-Politik und kritischen Mineralien deutet darauf hin, dass staatliche Eingriffe Preissignale weiter verzerren könnten.
Kernpunkte für Wachstums-Portfoliomanager
- Beobachten Sie Options-Skew für erhöhte Put-Prämien bei Halbleiter-ETFs – ein führender Indikator für institutionelle Absicherungsintensität.
- Achten Sie auf die 10J-Realrendite-Schwelle nahe 1,9 %; ein nachhaltiger Bruch darunter korreliert historisch mit beschleunigter Wachstum-zu-Wert-Rotation.
- Erwarten Sie weitere Verengung der Gewinnrevisionsbreite; fokussieren Sie sich auf Unternehmen mit vertraglich gesicherten KI-Umsatz-Rückständen versus spekulativer Exposition.
- Absichern Sie Duration-Risiko via Cu
Häufige Fragen zum Tech-Ausverkauf
Warum fallen Tech-Aktien bei KI-Abbau stärker als der DAX?
Tech-Werte weisen höhere Duration auf – ihre Bewertung basiert auf fernen Cashflows. Steigende Realrenditen oder Wachstumssorgen treffen sie überproportional. Der DAX profitiert oft von defensiverer Sektorengewichtung (Industrie, Chemie, Finanzen) und niedrigeren KGVs.
Was bedeutet der Renditerückgang für EZB-Leitzinserwartungen?
Fallende 10J-Renditen signalisieren oft schwächeres Wachstum. Märkte preisen dadurch frühere Zinssenkungen ein. Doch die EZB betont Datendependenz – klebrige Kerninflation könnte den Leitzinspfad verzögern, trotz US-Treasury-Rally.
Sind KI-Investments jetzt günstig bewertet?
Forward-KGVs der "Magnificent Seven" bleiben nahe 30x. Ohne sichtbare Umsatzbeschleunigung aus Capex besteht weiteres Abwärtsrisiko durch Bewertungskompression. Fokus auf Unternehmen mit vertraglicher KI-Nachfrage (Backlog) statt spekulativer Pipeline.
Wie wirkt sich der KI-Abbau auf Kupfer & Aluminium aus?
KI-Rechenzentren treiben Kupferbedarf (Stromnetze, Kühlung). Der Preisrückgang bei Industriemetallen deutet darauf hin, dass Märkte das Tempo der KI-Infrastrukturausbauten neu kalibrieren – geopolitische Exportkontrollen verstärken den Effekt.
Quellen
- Bloomberg Terminal: Echtzeit-Marktdaten, Options-Skew-Analyse, Sektorenrotations-Metriken
- Federal Reserve Economic Data (FRED): Treasury-Renditen, Realzinskurve, Dollar-Index
- Global Macro Desk Research: Senior Rates Strategist Commentary, Cross-Asset-Korrelationsmodelle