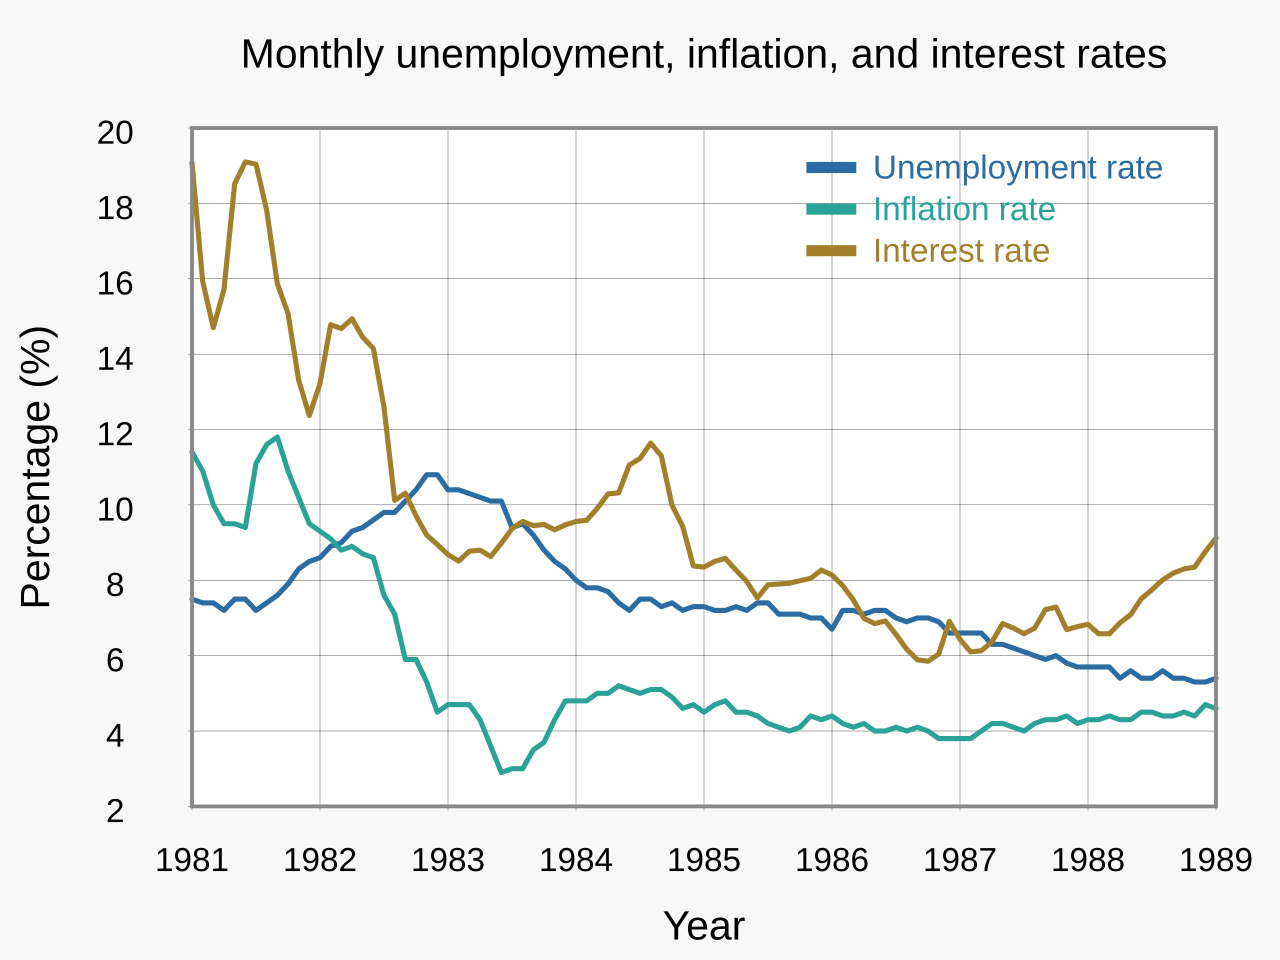
La présidente de la Fed de Boston, Susan Collins, a déclaré le 13 octobre que les taux directeurs devront probablement augmenter encore, incitant les opérateurs à revoir à la hausse leurs anticipations de taux terminal et pénalisant les secteurs sensibles aux taux, la banque centrale américaine privilégiant la lutte contre l'inflation à la croissance.
Impact sur le taux terminal de la Fed : les marchés mondiaux intègrent un maintien prolongé des taux élevés
Les propos de Collins renforcent un virage faucon dans la communication de la Fed qui a propulsé le taux terminal implicite des federal funds au-dessus de 5,6 % sur les marchés de swaps. Les rendements obligataires à 2 ans, l'échéance la plus sensible aux anticipations de politique monétaire, ont grimpé de 8 points de base suite aux commentaires tandis que l'indice du dollar a prolongé ses gains face aux principales devises. Le canal de transmission est clair : des taux plus élevés plus longtemps resserrent les conditions financières, compriment les primes de risque actions et pèsent disproportionnellement sur les actifs de croissance à longue duration.
« Les commentaires de Collins renforcent l'idée que la fonction de réaction de la Fed reste asymétrique — elle acceptera d'endommager la croissance pour ramener l'inflation à sa cible, ce qui maintient le taux terminal orienté à la hausse par rapport aux anticipations du marché. Il ne s'agit pas seulement d'une hausse supplémentaire ; c'est la durée de la restrictivité qui compte. »
Le signal complique aussi le récit de la désinflation. Si les prix des biens se sont normalisés, l'inflation des services reste collante près de 5 %, tirée par la tension du marché du travail et les coûts du logement. Avec le taux de chômage sous 4 %, la Fed conserve la latitude pour resserrer davantage sans déclencher de récession immédiate — une dynamique qui différencie ce cycle de 2018-2019. Les marchés émergents font face à des risques de sorties de capitaux à mesure que l'écart de rendement se creuse, particulièrement pour les souverains avec de la dette libellée en dollars arrivant à échéance en 2025.
Cette divergence dans la sensibilité des bénéfices bancaires aux taux, comme vu dans les résultats trimestriels récents où JPMorgan déçoit au T3 ; Goldman et Citi surpassent : divergence bancaire due aux taux de la Fed, pourrait s'élargir si le taux terminal monte plus haut. De même, JPMorgan rate le T3 tandis que Goldman et Citi dépassent → Les banques US divergent avec les taux élevés illustre comment les modèles d'affaires sensibles aux taux réagissent différemment au resserrement monétaire.
Points clés pour les gestionnaires de portefeuilles sensibles aux taux
- Surveiller le calendrier des intervenants de la Fed pour confirmation de la posture « higher-for-longer » chez membres votants et non-votants.
- Observer une cassure du rendement à 2 ans au-dessus de 5,1 % comme signal que la revalorisation du taux terminal a encore de la marge.
- S'attendre à une pression continue sur les actions sensibles aux taux : utilities, REITs, small-caps de croissance.
- Couvrir le risque de duration dans les allocations obligataires via exposition à taux variable ou positionnement courte durée.
Questions fréquentes
La Fed relèvera-t-elle encore ses taux en 2024 ?
Les marchés intègrent actuellement une probabilité de 40 % d'une hausse additionnelle de 25 points de base d'ici décembre, conditionnée aux données CPI et emploi. Les commentaires de Collins augmentent ces chances, mais la Fed fera probablement pause à la réunion de novembre pour évaluer les effets retardés du resserrement antérieur.
Comment des taux terminaux plus élevés affectent-ils les portefeuilles ?
Des taux terminaux plus élevés augmentent le coût du capital, réduisent la valeur actualisée des flux futurs et favorisent les stratégies value et court-terme au détriment de la growth à longue duration. Les investisseurs doivent rééquilibrer vers des actifs à duration courte et renforcer la couverture de taux.