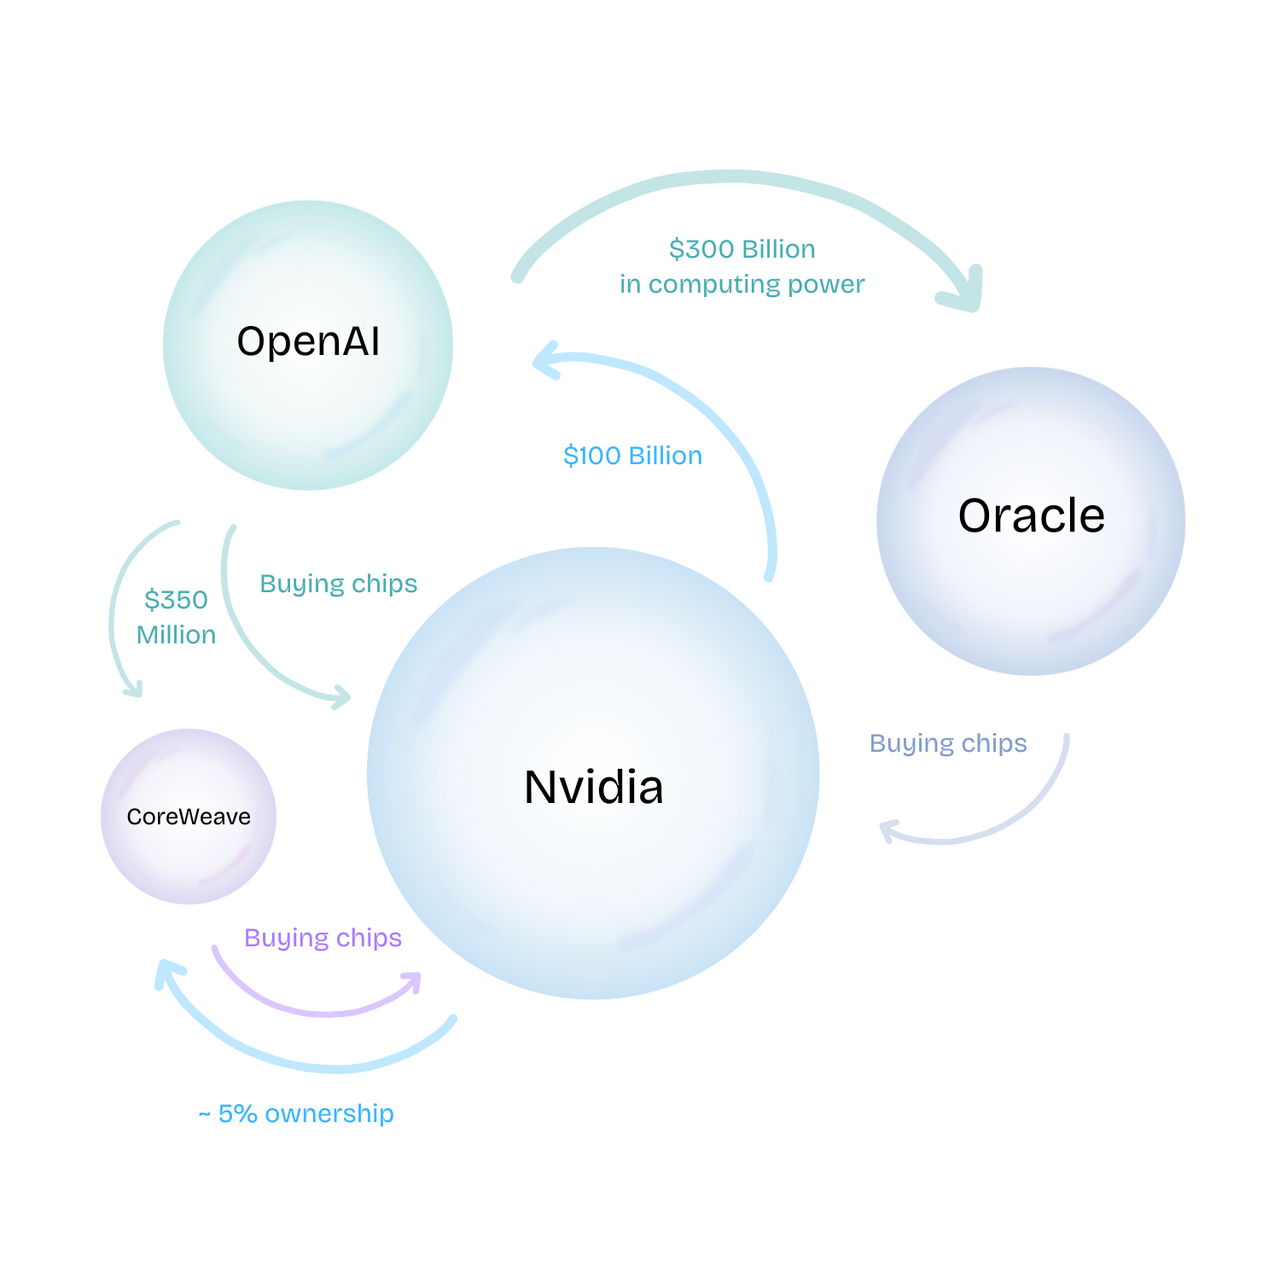
Les pertes actions se creusent mercredi avec le dénouement du momentum IA : Nasdaq 100 -2,1 %, rendements Treasuries 10 ans -12 pb à 4,18 %. La rotation signale un scepticisme croissant sur la monétisation IA à court terme et ravive les craintes de récession mondiales.
Impact du repli IA sur les valorisations Mega-Cap Tech : risques pour CAC 40
La correction actuelle reflète un dénouement violent du facteur momentum qui avait concentré les capitaux sur un groupe restreint de semiconducteurs et d'hyperscalers. Avec des multiples prix/bénéfice avant sur les "Magnificent Seven" toujours proches de 30x, la prime de risque actions offre un tampon insuffisant face à la compression de valorisation si la conversion en revenus tarde par rapport aux cycles de capex. La duration obligataire profite de la baisse des taux réels, suggérant un mouvement piloté par la peur de ralentissement plutôt qu'un pur rééchelonnement de l'inflation.
Les corrélations cross-asset confirment l'impulsion risk-off : le dollar index se renforce tandis que cuivre et aluminium reculent, sapant la thèse de demande IA pour métaux industriels. Cela rejoint les analyses récentes sur la façon dont les frictions géopolitiques autour de la souveraineté IA pourraient amortir l'intensité commodités malgré la poursuite des data centers.
"Les marchés intègrent un double choc : le supercycle capex IA est front-loaded, mais l'inflexion revenus est back-loaded. Cet écart crée une poche d'air pour les actions sensibles à la duration. Le rallye Treasuries n'est pas un flight-to-quality — c'est une couverture duration contre la déception bénéficiaire." — Stratégiste Senior Taux, Desk Macro Global
Les métriques de rotation sectorielle révèlent des flux vers utilities et santé — secteurs défensifs classiques aux cash-flows stables — tandis que la breadth small-cap se dégrade. La courbe des taux s'aplatit par le court (bull-steepening) avec les 2 ans baissant plus vite que les 10 ans, un schéma historiquement associé à l'anticipation pivot BCE plutôt qu'un pricing récession immédiat. Toutefois, le débat sur le taux terminal reste ouvert ; l'inflation services collante pourrait limiter l'assouplissement même si la croissance décélère.
L'exposition émergents ajoute de la complexité. Pays levierés à la supply-chain semiconducteurs — Taïwan, Corée du Sud — subissent une pression composée du dé-risquage géopolitique et de la digestion des stocks. Pendant ce temps, exportateurs matières premières perdent un pilier de demande si les prévisions d'électrification IA s'avèrent optimistes. L'intersection politique IA et minerais critiques suggère que l'intervention souveraine pourrait distordre davantage les signaux de prix.
Points clés pour gestionnaires croissance : allocation actions France et Europe
- Surveiller le skew options pour prime de put élevée sur ETF semiconducteurs — indicateur avancé de l'intensité couverture institutionnelle.
- Observer le seuil taux réel 10 ans vers 1,9 % ; une rupture durable corrèle historiquement avec accélération rotation croissance-valeur.
- Anticiper un resserrement supplémentaire de la breadth révisions bénéficiaires ; privilégier entreprises avec backlog IA contracté versus exposition spéculative.
- Couvrir le risque duration via cu
Questions fréquentes : IA, BCE, CAC 40 et obligations
Pourquoi le Nasdaq chute-t-il avec le repli IA ?
Le dénouement des positions momentum concentrées sur les Mega-Cap Tech provoque une compression de valorisation, amplifiée par des multiples élevés (30x) et l'incertitude sur la monétisation IA.
Quel impact sur les taux directeurs BCE ?
La baisse des rendements US (4,18 %) et le bull-steepening alimentent les anticipations pivot BCE, mais l'inflation services limite la marge de manœuvre.
Faut-il acheter le CAC 40 maintenant ?
La rotation vers défensives (utilities, santé) et la prime de risque actions insuffisante suggèrent prudence ; privilégier valeurs avec visibilité bénéfices.
Les Treasuries US sont-elles un refuge ?
Le rallye reflète une couverture duration contre déception bénéfices, pas un flight-to-quality pur ; surveiller spread OAT-Bund et prime de risque zone euro.
Sources et références
- Bloomberg — Données marchés temps réel
- Reuters — Analyse macroéconomique
- Banque Centrale Européenne — Communiqués politique monétaire