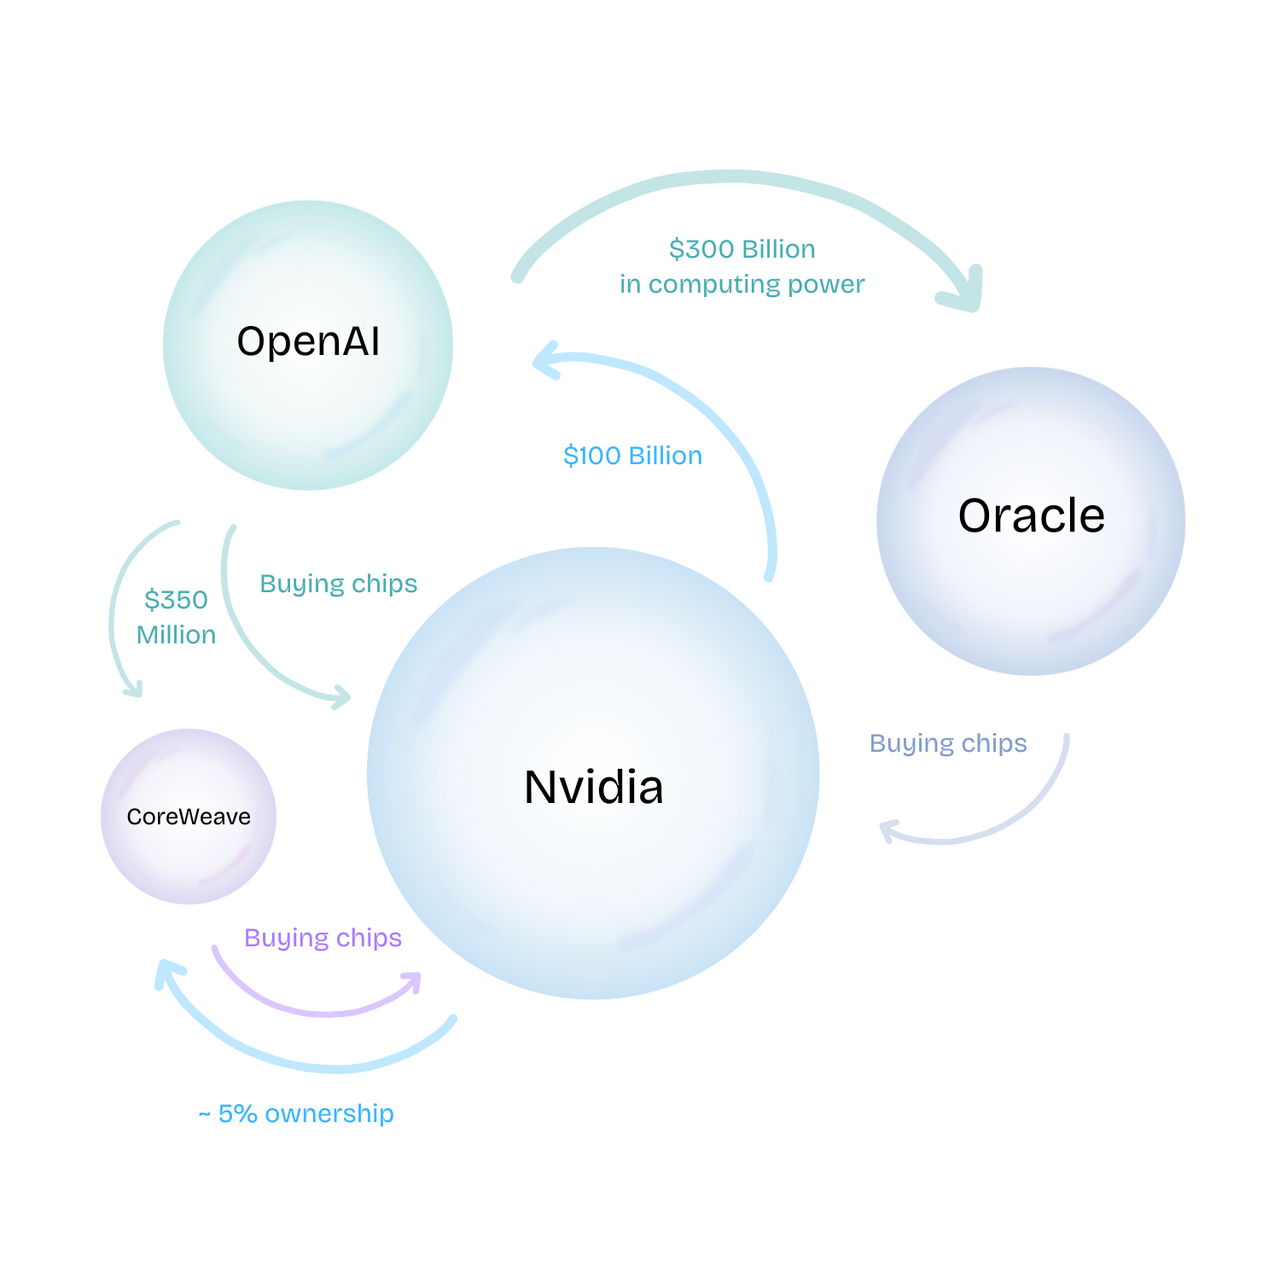
Op woensdag versnelden koersverliezen toen de AI-gedreven momentumhandel ontvouwde, wat de Nasdaq 100 2,1% liet dalen terwijl 10-jarige VS-staatsobligatierentestanden 12 basispunten zakten naar 4,18%. De rotatie signaleert toenemende scepticisme over AI-monetarisatie en herniekt recessievrezen wereldwijd.
Impact van AI-ontwikkeling op mega-cap tech-waarderingen
De huidige verkoopgolf weerspiegelt een hevige ontwikkeling van de momentumfactor die kapitaal concentreerde in een smalle groep semiconductor- en hyperscaler-namen. Met forward price-to-earnings ratio's op de "Magnificent Seven" nog steeds rond 30x, biedt de aandelenrisicopremie onvoldoende buffer tegen waarderingscompressie als omzetconversie achterloopt op kapitaaluitgaven-cycli. Obligatieduur profiteerde toen reële rentestanden daalden, wat suggereert dat de beweging gedreven wordt door groeiangst dynamiek in plaats van zuivere inflatie-herwaardering.
Cross-asset correlaties bevestigen de risk-off impuls: de dollarindex steeg terwijl koper en aluminium terugvielen, wat de AI-infrastructuur vraagthesis voor industriemetalen ondermijnt. Dit sluit aan bij recente analyse over hoe geopolitieke wrijving rond AI-soevereiniteit de commoditeitintensiteit kan dempen ondanks voortgaande datacenter-uitbouw.
"Markten prijzen een dubbele schok in: de AI-capex-supercyclus is front-loaded, maar de omzetinflexie is back-loaded. Dat gat creëert een luchtzak voor duurgevoelige aandelen. De obligatierally is geen vlucht naar kwaliteit — het is een duurheidshedge tegen winstteleurstelling." — Senior Rentestrategist, Global Macro Desk
Sectorrotatiemetric tonen kapitaalstromen naar utiliteits- en gezondheidszorgsectoren — klassieke defensieve sectoren met stabiele cashflows — terwijl small-cap-breedte verslechtert. De rendementencurve bulsteilt toen 2-jarige rentestanden sneller daalden dan 10-jarige, een patroon historisch geassocieerd met Fed-pivotverwachtingen in plaats van directe recessie-inprijzing. Echter, de termijnrente discussie blijft onopgelost; kleverige dienstverleningsinflatie kan verlagingsruimte beperken zelfs als groei afneemt.
Opkomende markt blootstelling voegt complexiteit toe. Landen gebonden aan de semiconductor-toeleveringsketen — Taiwan, Zuid-Korea — staan samengevoegde druk te staan van geopolitieke derisking en voorraaddigestie. Terwijl commoditeitexporteurs een sleutelvraagpijler verliezen als AI-gedreven elektrificatievoorspellingen te optimistisch blijken. De kruispunt van AI-beleid en kritische mineralen suggereert dat soevereine interventie prijsignalen verder kan vervormen.
Belangrijkste lessen voor groeiportefeuillebeheerders
- Monitor opties skew voor verhoogde put-premies op semiconductor-ETF's — een leidende indicator van institutionele hedging-intensiteit.
- Let op de 10-jarige reële rente drempel rond 1,9%; een duurzame doorbraak onder correleert historisch met versnelling van groei-naar-waarde rotatie.
- Verwacht dat winstrevisie-breedte verder vernauwt; focus op bedrijven met gecontracteerde AI-omzetbacklogs versus speculatieve blootstelling.
- Hedge duurheidsrisico via cu